BANDA ACEH, INFONUSANTARA.ID – Kenaikan laba BPRS Mustaqim Aceh pada 2025 menyisakan pertanyaan tentang konsistensi pelaporan, kualitas pembiayaan, dan pengawasan.
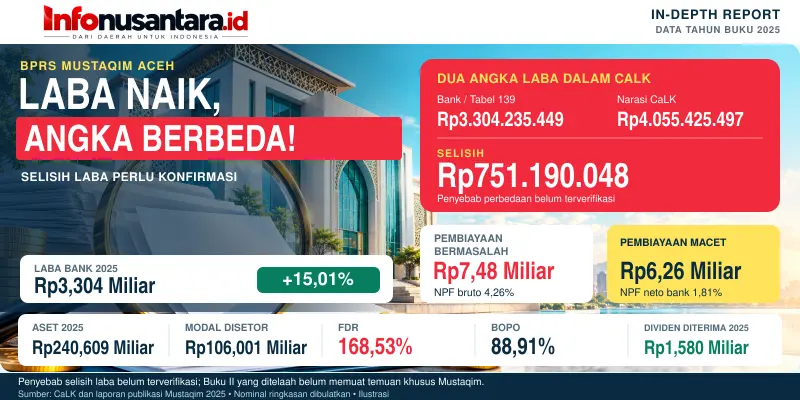
Bank milik Pemerintah Aceh ini mencatat laba Rp3.304.235.449, sementara narasi laporan keuangan pemerintah daerah menyebut Rp4.055.425.497.
Selisih Rp751.190.048 muncul ketika dua bagian dokumen dibandingkan. Tabel 139 Catatan atas Laporan Keuangan (CaLK) Pemerintah Aceh memakai angka Rp3.304.235.449, sesuai laporan publikasi bank.
Narasi setelah tabel justru menggunakan angka lebih besar. Penyebab perbedaan tersebut belum terverifikasi.
Penelusuran ini menggunakan CaLK Pemerintah Aceh tahun 2025 dan lampiran laporan publikasi Mustaqim posisi Desember 2025. Laporan publikasi bank tersebut ditandatangani direksi pada tanggal 5 Maret 2026.
Daftar isi dan resume Buku II LHP BPK tertanggal 19 Juni 2026 yang diperiksa belum menunjukkan temuan khusus Mustaqim. Ketidakkonsistenan laba merupakan hasil telaah dokumen, sehingga atribusinya kepada BPK memerlukan bukti tersendiri.
Opini Wajar Tanpa Pengecualian BPK diberikan atas laporan keuangan Pemerintah Aceh. Penilaian tingkat kesehatan bank membutuhkan pemeriksaan perbankan tersendiri, sehingga opini pemerintah daerah tidak dapat digunakan sebagai penetapan status kesehatan Mustaqim.
Persoalan tersebut relevan terhadap investasi daerah. Dengan kepemilikan 99,99%, Pemerintah Aceh mengakui bagian laba Rp3.303.905.025,46.
Investasi awal Rp113.754.004.369,84 ditambah bagian laba dan dikurangi dividen Rp1.580.109.813 menghasilkan investasi akhir Rp115.477.799.582,30. Angka laba final menentukan ketepatan dasar pencatatan ini.
Secara operasional, kinerja bank membaik. Laba bersih naik Rp431.279.782 atau 15,01% dari Rp2.872.955.667 pada 2024. Aset meningkat 7,21%, dari Rp224.427.003.081 menjadi Rp240.609.245.312.
Modal disetor tetap Rp106.001.000.000. Laporan bank mencatat rasio kecukupan modal atau KPMM 87,70% dan ROA 1,89%.
Pendapatan penyaluran dana mencapai Rp32.701.323.637, dibanding Rp30.850.886.640 setahun sebelumnya. Setelah distribusi bagi hasil, pendapatan tersisa Rp28.191.903.318.
Ditambah pendapatan operasional lainnya Rp1.684.371.720, pendapatan operasional neto hasil perhitungan redaksi menjadi Rp29.876.275.038.
Beban operasional mencapai Rp26.561.861.658, meningkat 2,84%. Pendapatan operasional neto tumbuh 5,23%, sehingga pertumbuhan pendapatan lebih cepat daripada biaya. Laba operasional hasil pengurangan kedua komponen itu mencapai Rp3.314.413.380, naik dari Rp2.561.830.134.
Laba sebelum pajak tercatat Rp4.383.337.601, dengan taksiran pajak Rp1.079.102.152. Hasil nonoperasional neto mencapai Rp1.068.924.221, berasal dari pendapatan Rp4.567.068.415 dikurangi beban Rp3.498.144.194. Komponen ini perlu dipisahkan ketika menilai keberlanjutan pendapatan bank.
Namun, struktur biaya perlu diperinci. Beban administrasi dan umum Rp25.039.388.773 menyerap 94,27% beban operasional menurut perhitungan redaksi.
Penilaian efisiensi membutuhkan rincian remunerasi, tenaga kerja, teknologi, sewa, jasa pihak ketiga, dan transaksi berelasi, disertai pembanding produktivitas.
BOPO resmi tercatat 88,91%. Rekonstruksi 2024 dengan basis perhitungan sama menghasilkan sekitar 90,98%, menunjukkan perbaikan indikatif.
Pembanding ini perlu dibaca hati-hati karena laporan bank menyatakan penghitungan rasio mengikuti ketentuan terkini sejak posisi Desember 2025.
Perubahan terbesar terdapat pada pembiayaan musyarakah. Nilainya melonjak 99,30%, dari Rp32.019.221.523 menjadi Rp63.814.762.757.
Murabahah meningkat menjadi Rp109.874.840.761, sedangkan mudharabah turun menjadi Rp1.750.000.000. Penjumlahan ketiganya menghasilkan pembiayaan bruto Rp175.439.603.518, tumbuh 24,61%.
Musyarakah menyumbang sekitar 36,37% pembiayaan bruto menurut perhitungan redaksi.
Ekspansi tersebut membutuhkan pengujian kelayakan usaha, kontribusi modal mitra, penggunaan dana, realisasi proyek, dasar pembagian hasil, dan konsentrasi debitur agar pertumbuhan diikuti pengendalian risiko.
Dana pihak ketiga hasil penjumlahan simpanan mencapai Rp104.094.122.091, naik 16,59% dari Rp89.278.761.803. Komponennya ialah tabungan wadiah Rp13.672.378.577, tabungan mudharabah Rp30.685.783.514, dan deposito mudharabah Rp59.735.960.000.
Pertumbuhan pembiayaan yang melampaui penghimpunan dana memperbesar kebutuhan pemantauan sumber pendanaan.
Bank melaporkan FDR 168,53% dan cash ratio 12,90%. Modal serta pendanaan lain dapat mendukung pembiayaan di luar simpanan masyarakat. Penilaian likuiditas tetap membutuhkan jadwal jatuh tempo, konsentrasi deposan, dana bebas, dan hasil uji tekanan penarikan.
Selisih nominal pembiayaan dan dana pihak ketiga mencapai Rp71.345.481.427. Angka ini menggambarkan komposisi pendanaan, bukan kekurangan kas. Liabilitas kepada bank lain Rp18.801.000.000 perlu dibaca bersama modal, aset likuid, dan kewajiban lainnya.
Penempatan pada bank lain turun 24,95%, dari Rp73.937.694.965 menjadi Rp55.490.965.966. Kas juga menurun dari Rp2.370.210.500 menjadi Rp2.174.319.100.
Kemampuan pencairan penempatan, termasuk deposito yang dijaminkan atau diblokir apabila ada, menjadi informasi penting untuk menilai kesiapan pembayaran.
Pada kualitas pembiayaan, laporan mencatat kurang lancar Rp627.808.878, diragukan Rp587.995.744, dan macet Rp6.262.173.669.
Total pembiayaan bermasalah hasil penjumlahan mencapai Rp7.477.978.291, konsisten dengan NPF bruto 4,26%. NPF neto dilaporkan 1,81%.
Pembiayaan macet terdiri atas murabahah Rp6.052.742.962 dan musyarakah Rp209.430.707. Pembiayaan dalam perhatian khusus juga mencapai Rp6.501.773.811.
Pengawasan perlu menjelaskan migrasi kualitas, ketepatan kolektabilitas, restrukturisasi, kondisi agunan, dan penerimaan penagihan yang benar-benar terealisasi.
Saldo cadangan kerugian penurunan nilai (CKPN) meningkat dari Rp4.747.316.733 menjadi Rp5.135.465.611. Beban CKPN tahun berjalan Rp1.056.400.163. Perbedaan antara pertambahan saldo dan beban membutuhkan laporan mutasi yang menjelaskan penggunaan cadangan, pemulihan, reklasifikasi, maupun penyesuaian lainnya.
Perhatian berikutnya menyangkut pihak terkait. Aset produktif kelompok ini Rp124.973.342, dengan Rp66.703.499 berstatus macet. Porsi macet sekitar 53,37% menurut perhitungan redaksi.
Data agregat tersebut perlu ditelusuri melalui persetujuan transaksi, pengendalian benturan kepentingan, agunan, dan kepatuhan batas penyaluran dana.
Laporan informasi lainnya mencantumkan tiga direksi, satu komisaris, dan satu anggota Dewan Pengawas Syariah. Pasal 34 POJK 9/2024 mensyaratkan sedikitnya tiga komisaris bagi bank bermodal inti minimal Rp50 miliar.
Modal disetor berbeda pengertian dengan modal inti regulator; susunan lengkap dan ketentuan penyesuaiannya perlu dikonfirmasi.
CaLK juga mencatat dividen Rp1.580.109.813 diterima Pemerintah Aceh pada 2025, meningkat dari Rp1.405.052.571. Tahun penerimaan kas perlu dipisahkan dari tahun laba dasar pembagian. Keputusan RUPS dan bukti setoran diperlukan untuk menilai kebijakan dividen serta dampaknya terhadap permodalan.
Bahan yang tersedia belum memuat penjelasan bank dan OJK atas persoalan tersebut. Konfirmasi perlu menjawab angka laba final, hasil pemeriksaan, tindakan korektif, tenggat perbaikan, dan bukti penyelesaian.
Ukuran pengawasan yang dapat diuji ialah kualitas pembiayaan, pemulihan dana, ketepatan laporan, serta pelaksanaan perbaikan.
Catatan sumber dan verifikasi:
- CaLK Pemerintah Aceh tahun 2025: halaman cetak 149 serta 202–203 (PDF 177, 230–231), terutama Tabel 51 dan Tabel 139, dalam LK_Pemerintah_Aceh_2025(3).pdf.
- Lampiran laporan publikasi BPRS Mustaqim Aceh posisi Desember 2025: neraca PDF 572–573, laba rugi PDF 574, rasio PDF 576, kualitas aset PDF 581, serta pengurus PDF 582. Angka diperiksa silang dengan Telaah_BPK_OJK_BPRS_Mustaqim_2025.pdf.
- LHP BPK Buku II No. 18.B/T/LHP/DJPKN-V.BAC/PPD.01/06/2026, 19 Juni 2026: daftar isi PDF 1215–1216 dan resume PDF 1224–1225. Tidak terdapat judul temuan khusus Mustaqim pada bagian yang diperiksa.
- POJK 9 Tahun 2024, Pasal 34 dan pengaturan penyesuaian tata kelola.
- Total pembiayaan, dana pihak ketiga, persentase pertumbuhan, BOPO pembanding, porsi biaya dan porsi macet pihak terkait merupakan perhitungan redaksi. BOPO 2024 disebut indikatif, dengan memperhatikan catatan perubahan ketentuan perhitungan.
- Bahan yang tersedia belum memuat jawaban bank dan OJK atas butir konfirmasi. Naskah tidak menyatakan bahwa surat telah dikirim, adanya pelanggaran yang telah ditetapkan, atau status pengawasan tertentu.