KOTA JANTHO, INFONUSANTARA.ID – Pembayaran honorarium untuk pekerjaan rutin, kekurangan volume pembangunan, hingga penerbitan dokumen pencairan ganda memperlihatkan persoalan pengendalian belanja di Sekretariat Daerah Kabupaten Aceh Besar.
Laporan Hasil Pemeriksaan BPK tahun anggaran 2024 memberikan dasar untuk menelusuri bagaimana anggaran disetujui, pekerjaan diperiksa, dan pembayaran dicairkan.
Angka paling menonjol adalah honorarium sepuluh tim senilai Rp341.210.000. BPK menilai kegiatan tim tersebut merupakan tugas dan fungsi Setda.
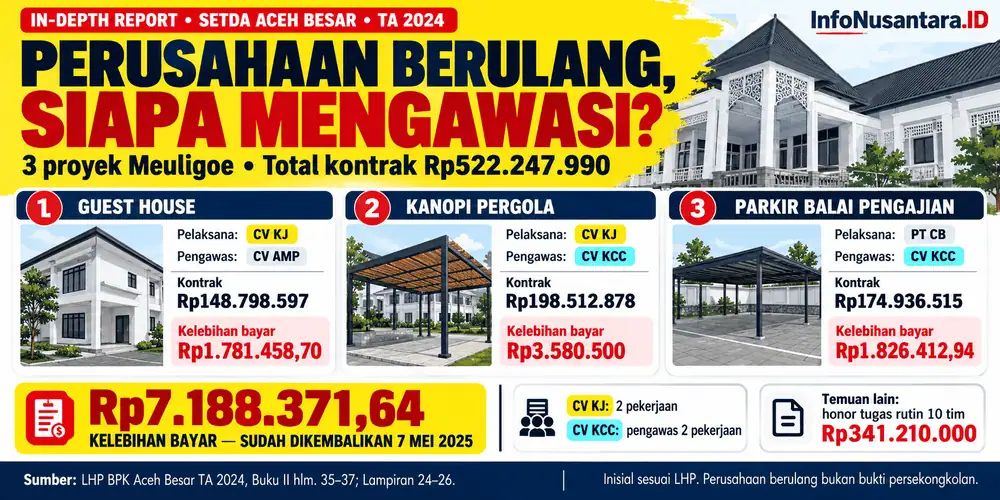
Sementara itu, tiga pekerjaan di Meuligoe Bupati dengan total kontrak Rp522.247.990 menghasilkan kelebihan pembayaran Rp7.188.371,64, yang telah disetor kembali pada 7 Mei 2025.
Keduanya berbeda secara substansi. Honorarium berkaitan dengan kelayakan pembayaran atas tugas rutin, sedangkan pekerjaan fisik menyangkut kesesuaian tagihan dan hasil pekerjaan. Nilainya tidak dapat dijumlahkan begitu saja sebagai kerugian negara.
Honorarium di Lingkar Pengadaan
Lampiran 10 LHP mencatat honor Pengelola Layanan Pengadaan Secara Elektronik atau LPSE sebesar Rp139 juta dan Pengelola Katalog Elektronik Lokal Rp35 juta. Gabungannya mencapai Rp174 juta, sekitar 51 persen dari kelompok honorarium yang dipersoalkan.
Delapan tim lainnya menerima Rp167,21 juta. Rinciannya, inventarisasi Jaringan Dokumentasi dan Informasi Hukum Rp37,5 juta; penyusunan kegiatan LPPD dan LKPD Rp41,19 juta; rancangan Perbup Tata Naskah Dinas Rp17,1 juta; serta koordinasi dan evaluasi kebijakan BUMD/BLUD Rp16,92 juta.
Berikutnya, asistensi SAKIP Rp11,4 juta, evaluasi dan pelaporan pembangunan Rp10,7 juta, penyusunan laporan kinerja pemerintah daerah Rp17,1 juta, serta monitoring pelayanan publik Rp15,3 juta.
Persoalannya bukan semata keberadaan surat keputusan tim. Pengujian BPK menyentuh apakah pekerjaan benar-benar merupakan tugas tambahan, mempunyai keluaran terukur, bersifat sementara, dan memenuhi persyaratan pemberian honorarium.
Dalam keterangan yang dimuat LHP, Kepala Bagian Hukum menjelaskan pembayaran masih dilakukan karena tambahan penghasilan pegawai belum dibayarkan.
Keterangan tersebut perlu dibaca bersama penilaian BPK: belum diterimanya tambahan penghasilan tidak dengan sendirinya menjelaskan kelayakan honor untuk pekerjaan rutin.
Namun, LHP tidak boleh dibaca seolah seluruh Rp341,21 juta telah diperintahkan dikembalikan. Rekomendasi penyetoran Rp134.498.153 pada bagian terkait ditujukan kepada Kesbangpol dan Bappeda, bukan otomatis dibebankan kepada Setda.
Pembayaran Melampaui Kontrak
Pada rehabilitasi Guest House Meuligoe, kontrak CV KJ tertanggal 19 November 2024 bernilai Rp148.798.597. Surat Perintah Pencairan Dana tanggal 16 Desember 2024 justru mencatat Rp149.853.000.
Selisih brutonya Rp1.054.403. Setelah memperhitungkan PPN sebagaimana tabel BPK, kelebihan pembayaran atas selisih kontrak menjadi Rp949.912,91. Pemeriksaan fisik juga menemukan kekurangan volume Rp831.545,79. Total Rp1.781.458,70 telah dikembalikan.
Temuan ini memperlihatkan dua titik pemeriksaan: kecocokan dokumen pembayaran dengan kontrak dan kecocokan volume tagihan dengan pekerjaan terpasang. Keduanya membutuhkan verifikasi sebelum uang dicairkan, bukan hanya koreksi setelah pemeriksaan.
Pada pergola kanopi, CV KJ mengerjakan kontrak Rp198.512.878. Volume penambahan gording dan lagur besi hollow tercatat 183,90 meter persegi, tetapi hasil pemeriksaan menunjukkan 118,80 meter persegi.
Selisih 65,10 meter persegi menghasilkan kelebihan pembayaran Rp3.580.500. Kekurangan sekitar 35,40 persen berlaku pada komponen tersebut, bukan terhadap seluruh nilai proyek.
Pekerjaan parkir balai pengajian oleh PT CB, dengan kontrak Rp174.936.515, juga kekurangan volume Rp1.826.412,94. Komponennya meliputi rangka atap, spandek, urugan pasir, lantai kerja beton, dan acian.
LHP mencatat CV KCC sebagai pengawas pergola dan parkir, sedangkan Guest House diawasi CV AMP. Keterulangan pelaksana atau pengawas layak ditelusuri melalui dokumen pemilihan dan laporan lapangan, tetapi belum membuktikan persekongkolan.
Uang Kembali, Pengawasan Harus Diperbaiki
Seluruh kelebihan pembayaran tiga pekerjaan telah disetor. BPK juga mencatat kelebihan biaya penginapan Setda Rp1.096.400 sudah dikembalikan. Dengan demikian, pemulihan yang tercatat dari kedua kelompok itu mencapai Rp8.284.771,64.
Pengembalian perlu diakui secara terbuka. Namun, pertanyaan mengenai proses tetap relevan: siapa mengukur volume, siapa menyetujui tagihan, dan bagaimana pengawasan memastikan pembayaran sesuai pekerjaan?
BPK menyebut pengawasan dan pengendalian kegiatan oleh Plt. Sekretaris Daerah belum optimal, sementara pengendalian kontrak oleh PPK dan/atau PPTK kurang cermat. Tanggapan pemerintah yang dimuat LHP menyatakan sependapat dan akan menindaklanjuti sesuai ketentuan.
Masalah lain ialah klasifikasi belanja Rp224.151.335: bantuan sarung petugas masjid Rp180.151.335 dan hadiah pembinaan sekolah Rp44 juta. BPK menilai pencatatannya sebagai hibah tidak tepat. Temuan ini tidak otomatis berarti bantuan tidak disalurkan.
Demikian pula SP2D tambahan penghasilan bernilai Rp289.207.600 dan Rp340.223.000 yang dicatat dalam temuan dokumen ganda. Menurut penjelasan Kuasa BUD dalam LHP, hanya satu SP2D direalisasikan, sedangkan dokumen salah tidak dibatalkan. Menyebutnya sebagai pencairan dua kali akan melampaui bukti.
Paket 2025 Perlu Dibuka
Penelusuran indeks publik LPSE tahun 2025 mengidentifikasi rehabilitasi rumah dinas Sekda berpagu Rp200 juta, pemeliharaan ruangan Rp200 juta, dan pemeliharaan halaman rumah dinas Rp100 juta. Terdapat pula paket pembangunan balai dan pengawasannya.
Rp500 juta pada tiga paket pertama merupakan pagu, bukan nilai pembayaran. Kontrak final, hasil pekerjaan, dan bukti pencairannya belum diperiksa menyeluruh. Kesamaan lokasi maupun nominal belum cukup untuk menyatakan pemecahan paket.
Prioritas keterbukaan sekarang adalah kontrak, laporan pengawas, hasil pengukuran, berita acara serah terima, daftar penerima honorarium, serta status tindak lanjut BPK. Dokumen tersebut diperlukan untuk menguji apakah kelemahan pengendalian 2024 telah diperbaiki dalam pelaksanaan belanja berikutnya.
Pemeriksaan lanjutan juga harus membedakan pejabat yang merencanakan anggaran, mengendalikan kontrak, memverifikasi dokumen, dan mengurus pencairan.
Tanggung jawab tidak dapat ditentukan hanya dari jabatan. Penelusuran perlu mengikuti tanda tangan, keputusan, kewenangan, serta pengetahuan masing-masing pihak pada waktu transaksi.
Dengan cara itu, koreksi administrasi, pemulihan keuangan, dan kemungkinan pelanggaran yang serius dapat dinilai berdasarkan bukti yang dapat diuji.
Laporan ini bertumpu pada LHP 2024 dan penelusuran awal paket 2025. Tanggapan langsung terbaru Pemkab belum tersedia dalam bahan penulisan. Kesimpulan mengenai kesalahan individu, kerugian negara, maupun tindak pidana tetap memerlukan pembuktian tambahan.